TJSP suspende decisões que tiravam IBS e CBS do cálculo do ICMS: o que muda para a sua empresa
A pedido do Estado de São Paulo, a Presidência do Tribunal suspendeu dez liminares e sentenças favoráveis a contribuintes. A tese continua em discussão, mas a proteção judicial ficou menos segura.
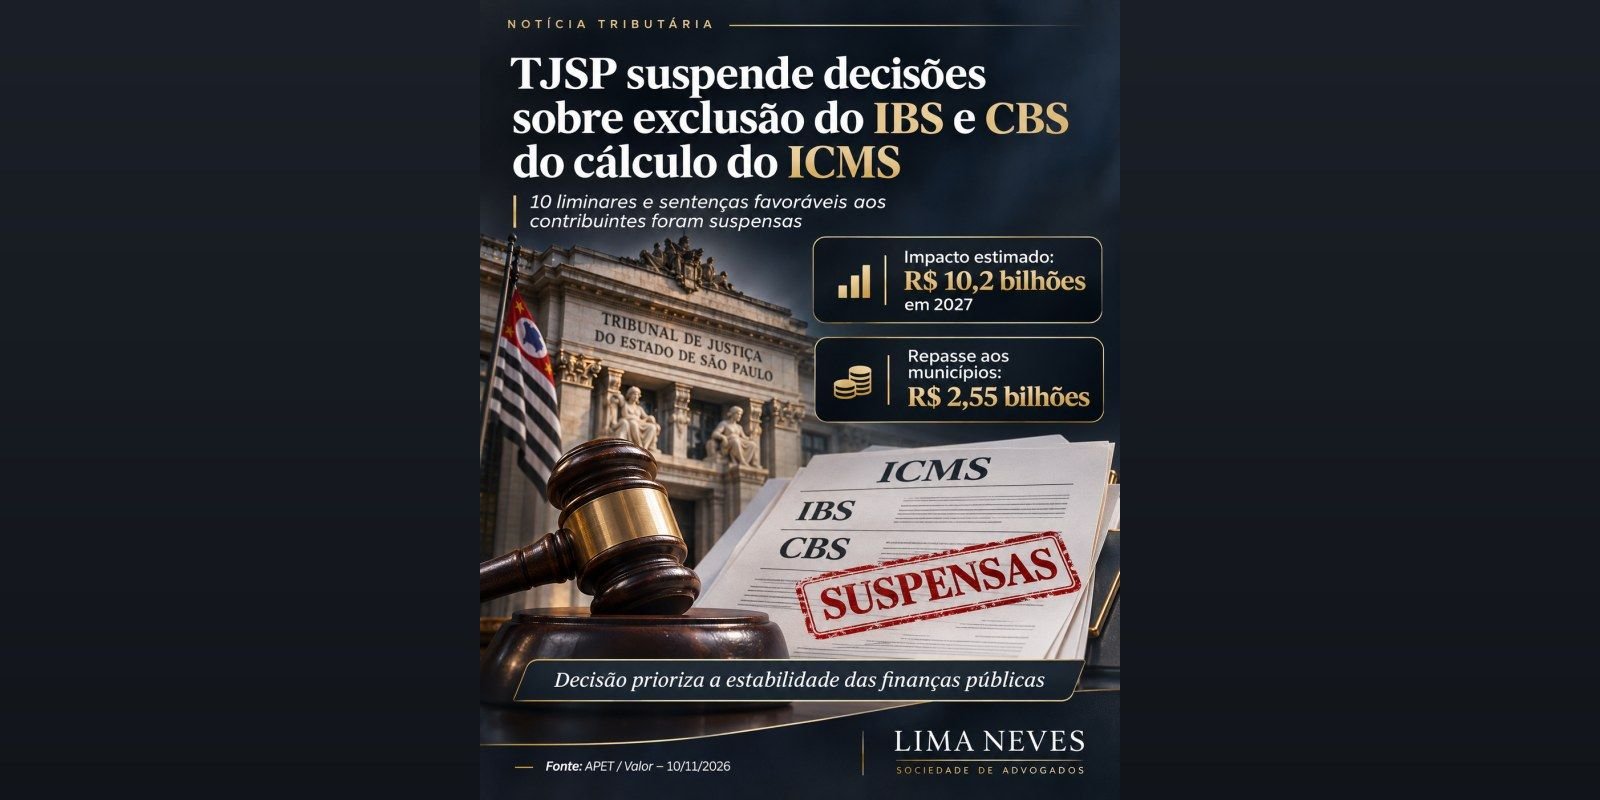
O Presidente do Tribunal de Justiça de São Paulo, desembargador Francisco Loureiro, suspendeu os efeitos de dez decisões judiciais, entre liminares e sentenças, que garantiam a empresas o direito de calcular o ICMS sem incluir o IBS e a CBS, os novos tributos criados pela Reforma Tributária. O pedido foi feito pela Procuradoria-Geral do Estado (PGE-SP) no processo nº 2270251-20.2026.8.26.0000.
Como a disputa começou
Em respostas a consultas tributárias, a Secretaria da Fazenda de São Paulo disse que, a partir de 2027, os valores de IBS e CBS destacados na nota fiscal farão parte do “valor da operação”. Por isso, também entrariam na base de cálculo do ICMS. Em termos práticos, a empresa pagaria ICMS sobre os novos tributos.
Os contribuintes reagiram com mandados de segurança preventivos. O principal argumento é a falta de lei que autorize essa cobrança. Ao alterar a Lei Kandir, a Lei Complementar nº 227/2026 incluiu expressamente apenas o Imposto Seletivo na base do ICMS e nada disse sobre o IBS e a CBS. Para vários juízes, esse silêncio foi intencional e não pode ser suprido por uma interpretação da Fazenda. Esse argumento levou a liminares e sentenças favoráveis em varas da Capital, de Santos, de Mogi das Cruzes e de São José do Rio Preto.
Por que as decisões foram suspensas
O Estado juntou ao pedido uma nota técnica da Secretaria da Fazenda. Ela estima perda de arrecadação de cerca de R$ 10,2 bilhões em 2027 se a exclusão da CBS se generalizar, e reflexo de aproximadamente R$ 2,55 bilhões nos repasses aos municípios paulistas.
Na decisão, o desembargador reconheceu que decisões favoráveis a algumas empresas, sozinhas, não causariam grave lesão à ordem pública. Para ele, porém, a multiplicação de decisões no mesmo sentido justifica priorizar a estabilidade das contas públicas. Um dos pedidos foi negado porque ainda não havia decisão a suspender. O pedido do Estado para suspender automaticamente decisões futuras também não foi aceito: para cada nova decisão, a PGE terá de fazer um novo pedido nos mesmos autos.
O que a suspensão significa e o que não significa
É importante entender o alcance dessa medida. Na suspensão de liminar e de sentença, o Tribunal não decide quem tem razão. Ele avalia apenas o possível impacto das decisões sobre a ordem, a economia e as finanças públicas. Por isso:
- A tese dos contribuintes não foi derrubada. A discussão sobre a legalidade de incluir IBS e CBS na base do ICMS continua aberta e será decidida nos recursos próprios.
- A proteção imediata ficou mais frágil. Enquanto a suspensão valer, as empresas atingidas não podem contar com a decisão que obtiveram para recolher o ICMS sem os novos tributos.
- Cabe recurso. A decisão da Presidência pode ser contestada por agravo interno, em prazo curto.
- Novas ações podem ser alcançadas. O Estado pode pedir a suspensão de decisões futuras no mesmo processo, então quem ainda vai ajuizar ação precisa contar com esse risco.
O que sua empresa deve fazer agora
Com a cobrança da CBS prevista para 2027, as empresas sujeitas ao ICMS devem:
1. Medir o impacto. Calcular quanto o ICMS aumentaria com o IBS e a CBS na base, considerando o volume e o perfil das operações.
2. Rever a estratégia judicial. Para quem já tem ação, avaliar se a decisão foi atingida pela suspensão e quais recursos cabem. Para quem ainda não ajuizou, pesar a conveniência de um mandado de segurança preventivo, sabendo que o direito discutido pode ser preservado mesmo sem efeito imediato.
3. Planejar o caixa e os preços. Fazer provisões e considerar o cenário menos favorável nos contratos e na formação de preços para 2027.
O escritório Lima Neves Sociedade de Advogados acompanha de perto os desdobramentos da Reforma Tributária e está à disposição para analisar o caso da sua empresa.